
Saiba como votar usando o aplicativo e-Título do TSE
Local de votação pode ser consultado no aplicativo
Novas normas ampliam transparência e visam prevenir superendividamento

Foto: Rafa Neddermeyer/Agência Brasil
As propagandas de empréstimos obedecerão a novas regras a partir do próximo ano, decidiu na sexta-feira (23) o Banco Central (BC). O órgão aprovou três resoluções para reforçar a proteção dos consumidores na contratação de crédito.

As mudanças também criam um painel para consulta de dívidas e aumentam as exigências para a oferta de crédito durante transações pelo Pix.
As medidas buscam evitar ofertas inadequadas, dar mais clareza sobre os custos dos empréstimos e ajudar os clientes a avaliar se conseguem assumir novas dívidas. As regras também preveem proteção adicional para pessoas em situação de vulnerabilidade financeira.
As resoluções serão implementadas em etapas. A regulamentação sobre ofertas ativas de crédito começa a valer em 31 de março de 2027. As regras sobre o Painel de Dívidas Consolidadas e sobre a oferta de crédito no Pix entram em vigor em 1º de julho de 2027.
Resolução BCB 601: determina a disponibilização de um painel com informações sobre dívidas, além de simulações de custos e alertas antes de novas contratações.
Resolução BCB 602: permite bloquear propagandas e ofertas ativas de crédito e estabelece proteção adicional para clientes em situação de vulnerabilidade financeira.
Resolução BCB 603: estabelece regras para ofertas de crédito durante a iniciação de transações pelo Pix, incluindo consentimento prévio e intervalo mínimo antes da primeira oferta.
Com vigência prevista para 31 de março de 2027, a Resolução BCB 602 estabelece regras para as ofertas ativas de crédito, como propagandas e mensagens que bancos e outras instituições financeiras enviam aos clientes para oferecer empréstimos e outros produtos.
Com a mudança, as instituições deverão disponibilizar um mecanismo claro para que o consumidor bloqueie esse tipo de publicidade.
Para clientes em situação de maior vulnerabilidade financeira ou com risco de endividamento excessivo, haverá exigências adicionais: as ofertas dependerão de autorização prévia, específica e inequívoca do cliente.
Nesses casos, as ofertas autorizadas deverão ter como objetivo melhorar as condições financeiras do consumidor, sem disponibilizar novos recursos para contratação de dívidas.
Renegociação: substituir uma dívida por condições de pagamento mais adequadas.
Portabilidade: transferir uma operação de crédito para outra instituição, conforme as regras aplicáveis.
Migração de produto: trocar uma modalidade de crédito por outra com condições mais vantajosas.
A medida não impede o cliente de procurar espontaneamente um banco, pesquisar opções e contratar produtos financeiros. O foco é aumentar o controle sobre as ofertas que chegam até ele.
Quando começa: 31 de março de 2027.
Em vigor a partir de 1º de julho, a Resolução BCB 601 prevê que as instituições financeiras disponibilizem aos clientes o Painel de Dívidas Consolidadas. A ferramenta reunirá informações sobre operações de crédito para facilitar a compreensão do endividamento e do comprometimento da renda.
Na prática, o painel deverá ajudar o consumidor a visualizar quanto deve e avaliar melhor o impacto de assumir uma nova obrigação financeira.
Antes de uma nova contratação, as instituições também deverão apresentar simulações dos custos da operação e de seus efeitos financeiros, acompanhadas de alertas quando houver situações de maior risco.
Informações sobre dívidas: consulta às operações de crédito mantidas na própria instituição;
Simulações de custos: estimativas para ajudar o cliente a entender o impacto financeiro de um novo empréstimo;
Alertas de risco: avisos sobre situações que possam comprometer a capacidade de pagamento;
Ampliação dos dados: incorporação posterior de informações do Sistema de Informações de Créditos (SCR) e do Open Finance.
O SCR é uma base de informações sobre operações de crédito mantida pelo Banco Central. Já o Open Finance permite o compartilhamento autorizado de dados financeiros entre instituições participantes.
Inicialmente, o painel contemplará as operações mantidas na própria instituição financeira. Em uma etapa posterior, a integração com o SCR e o Open Finance permitirá ampliar a visão sobre as dívidas do cliente em diferentes instituições.
A ampliação dessas informações poderá ajudar o consumidor a ter uma visão mais abrangente de sua situação financeira e a identificar o peso das dívidas no orçamento.
Também com vigência a partir de 1º de julho, a Resolução BCB 603 estabelece novas exigências para a oferta de crédito durante a iniciação de transações pelo Pix.
A medida busca evitar que o consumidor seja levado a contratar um empréstimo sem compreender adequadamente as condições da operação ou sem ter tempo suficiente para avaliar a proposta.
Consentimento específico: a oferta de crédito dependerá de autorização prévia do usuário;
Prazo mínimo: deverá haver um intervalo de pelo menos 24 horas entre a habilitação da oferta e a apresentação da primeira oferta de crédito;
Simulador: as instituições deverão disponibilizar ferramentas para simular as condições do crédito;
Consulta de operações: os clientes terão acesso a um ambiente para consultar as operações contratadas;
Regras adicionais: a resolução estabelece restrições para determinadas modalidades do Pix e regras para devoluções relacionadas a operações de crédito.
Uma das principais distinções é que a nova regulamentação não altera o recebimento normal de uma transferência pelo Pix: o beneficiário continuará recebendo o valor de forma instantânea e integral.
O foco das regras é a oferta de crédito associada à iniciação de transações, e não o funcionamento básico do sistema de pagamentos.
As mudanças procuram dar ao cliente mais condições de avaliar propostas, controlar a publicidade recebida e compreender o impacto das dívidas antes de contratar novos empréstimos.
Mais controle sobre propagandas e ofertas ativas de crédito;
Proteção adicional em situações de vulnerabilidade financeira;
Informações mais organizadas sobre as dívidas e a capacidade de pagamento;
Simulações e alertas antes de assumir novos compromissos;
Mais transparência nas ofertas de crédito relacionadas ao Pix.
As medidas, informou o BC, também buscam reduzir o risco de superendividamento, situação em que o consumidor acumula dívidas que comprometem sua capacidade de pagar as despesas e obrigações financeiras.
Local de votação pode ser consultado no aplicativo
Doença fez 15 vítimas com até 2 anos em 2026

A reforma terá duração estimada de até 120 dias, com início em 22 de outubro de 2026
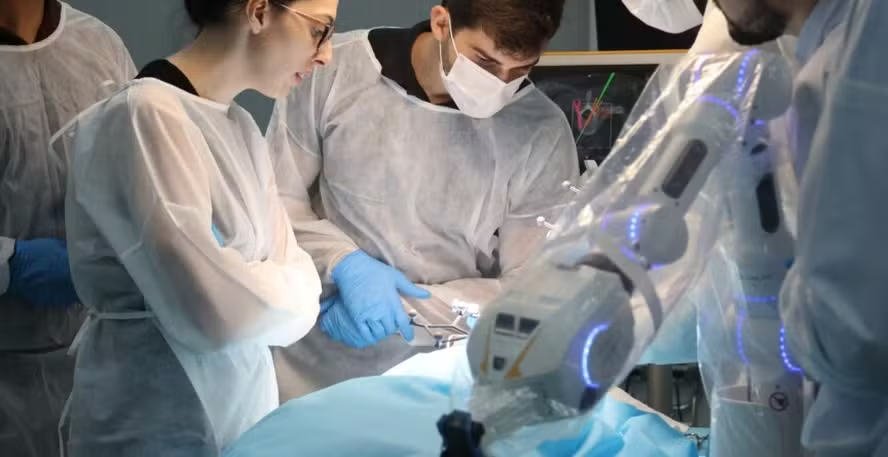
Equipamento será adquirido com recursos do Ministério da Saúde; previsão é realizar de 350 a 500 operações por ano, inicialmente na área de urologia