


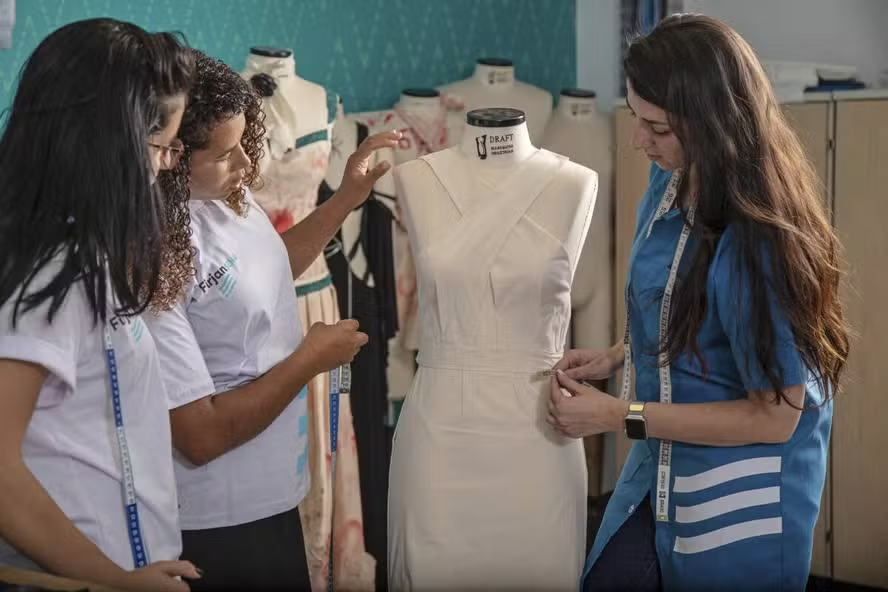
Senai tem 52 mil vagas abertas em cursos presenciais e digitais por todo o Brasil
Para estudar pela internet, são 27.470 oportunidades

Ata do Copom detalha decisão de baixar a Selic de 14% para 13,75% na semana passada e mantém em aberto próximos passos do ciclo

O Banco Central apontou que as iniciativas do governo federal no mercado de crédito têm sustentado o crescimento do crédito direcionado, cujas taxas são mais baixas do que as de mercado, na contramão do que acontece com o restante das modalidades, cuja expansão desacelera em meio à restrição provocada pela taxa Selic em patamar elevado.
As avaliações foram realizadas na ata do Comitê de Política Monetária (Copom), divulgada nesta terça-feira, que detalhou a decisão do colegiado de reduzir a Selic em 0,25 ponto percentual na semana passada, de 14% para 13,75% ao ano.
No documento, o BC ainda manteve em aberto os planos para as próximas decisões, mas mostrou ganho de confiança no efeito dos juros restritivos sobre a atividade econômica, ainda que avalie que a inflação segue pressionada pela demanda, exigindo que a Selic continue em um patamar que restrinja o crescimento da atividade econômica. O próximo Copom ocorre nos dias 3 e 4 de novembro.
No crédito, o BC indica que o crescimento das modalidades direcionadas reduz o efeito geral que a Selic restritiva vem gerando. Na parte que a Selic consegue sensibilizar, há expansão mais moderada.
“Os créditos com recursos direcionados mantiveram trajetória de expansão para pessoas físicas, na linha do crédito imobiliário, e para empresas, sustentados pelas operações com fundos garantidores”, disse o BC, na ata.
Nessa modalidade de crédito, as taxas cobradas não respondem diretamente à Selic, seguindo regras específicas, o que limita a transmissão da condução dos juros sobre a economia. Neste ano, o governo lançou ou expandiu uma série de programas nesse formato, como foi o caso do Minha Casa Minha Vida e também das iniciativas para compra de carros, motos e caminhões.
Por outro lado, o BC destacou que as modalidades de crédito livre, em que as condições são pactuadas diretamente entre instituição financeira e cliente e que respondem aos juros, têm desaceleração compatível com o arrefecimento da atividade econômica e com a Selic restritiva, mostrando que a política monetária está funcionando.
Esse comportamento se verifica principalmente nas modalidades de mais longo prazo, mais sensíveis à política monetária que as modalidades de curto prazo ou emergenciais, mais onerosas. Essas últimas, segundo o Copom, continuaram crescendo, mas em um ritmo menor na margem.
Na ata, o BC ainda repetiu que o aumento do crédito direcionado têm o potencial de elevar os taxa de juros neutra da economia, com impactos deletérios sobre a potência da política monetária e, consequentemente, sobre o custo de desinflação em termos de atividade. Ou seja, quanto maior o crédito direcionado, maior o juro necessário para equilibrar a economia e então maior o impacto necessário sobre a atividade econômica para o BC atingir seu objetivo de colocar a inflação na meta.
“O Comitê reafirma a visão de que o esmorecimento no esforço de reformas estruturais e disciplina fiscal, o aumento de crédito direcionado e as incertezas sobre a estabilização da dívida pública têm o potencial de elevar a taxa de juros neutra da economia, com impactos deletérios sobre a potência da política monetária e, consequentemente, sobre o custo de desinflação em termos de atividade”, disse, reforçando mais uma vez a necessidade de harmonia entre política monetária e fiscal.
O comitê calibra a Selic para alcançar a meta de inflação, de 3% ao ano, com margem de tolerância entre 1,5% reais e 4,5%. Na semana passada, o Copom atualizou suas projeções oficiais para a inflação oficial (IPCA).
No prazo com que a autoridade monetária trabalha atualmente para atingir a meta de 3,0%, a projeção foi mantida em 3,2% entre o Copom de agosto e setembro. Para o final de 2026, houve aumento da projeção, de 5,1% para 5,2% – acima do limite de tolerância da meta -, assim como para o término de 2027, de 3,8% para 3,9%.
As estimativas são realizadas com a trajetória da taxa Selic extraída do Boletim Focus, que atualmente aponta para 13,75% no final de 2026 e 12% no encerramento de 2027. Ou seja, a projeção de 3,2% para o IPCA no primeiro trimestre de 2028 considera uma Selic de 13,75% no fim deste ano. Também foi considerado uma taxa de câmbio que começa em R$ 5,15 e evolui segundo a paridade do poder de compra.
Na discussão sobre a política monetária, a ata mostra que o BC manteve a avaliação de que a transmissão da Selic contracionista para a atividade econômica tem se acumulado gradualmente, mostrando ganho de confiança nos resultados da política monetária. No entanto, o BC considerou que a inflação ainda segue pressionada pela demanda, exigindo que os juros básicos mantenham o caráter restritivo.
Em relação aos choques de oferta, como a guerra no Irã e o El Niño. o Copom reafirmou que têm exercido influência sobre a inflação corrente e prospectiva, mas o colegiado disse que avalia que não deve reagir aos efeitos primários, mas que vai agir com firmeza caso os impactos de segunda ordem se materializem. Isso tudo reforça cautela na condução dos juros.
“No contexto atual de incerteza em níveis historicamente elevados, com riscos assimétricos na direção altista para os preços, o Comitê reitera que a magnitude do ciclo de calibração será ajustada à luz da evolução do cenário, de forma a manter a restrição adequada para assegurar a convergência da inflação à meta”, disse o BC.
Desde que começou o ciclo de corte de juros, em março, o BC vem optando por uma dose pequena de alívio monetário, a passos de 0,25 ponto percentual, devido às fortes incertezas no cenário, como a guerra no Oriente Médio, o El Niño e as dúvidas sobre a velocidade da desaceleração da atividade econômica.
Na ata, assim como no comunicado, o BC reconheceu que a atividade manteve trajetória de moderação, mas em linha com a expectativa do comitê. Essa avaliação ganhou força após o Produto Interno Bruto (PIB) do segundo trimestre (0,5%), que mostrou fraqueza de setores da oferta mais cíclicos e do consumo das famílias.
“A leitura mais recente do PIB, referente ao segundo trimestre de 2026, confirmou a desaceleração apontada por outros indicadores e revelou que o movimento foi mais intenso nas atividades econômicas e nos componentes da demanda mais sensíveis ao ciclo econômico.
No caso do mercado de trabalho, o BC afirmou que segue acompanhando detidamente sua evolução, uma vez que a taxa de desemprego segue em patamares historicamente baixos, ainda que a taxa de ocupação venha arrefecendo.
“Os rendimentos médios desaceleraram na margem, mesmo em termos nominais, mas ainda crescem em termos reais a uma taxa superior à da produtividade do trabalho”, completou.
Sobre inflação, o BC disse que as leituras mais recentes apontam para queda da inflação ao consumidor, tanto no índice cheio quanto na média das medidas subjacentes. O colegiado destacou que as duas métricas estão abaixo do limite superior da meta, embora longe do alvo de 3,0%. Por outro lado, houve aceleração no índice de inflação para o produtor.
No comunicado, o BC já tinha destacado que a inflação cheia e a média das medidas subjacentes desaceleraram nas divulgações mais recentes
Mas manteve a mensagem de que “monitora com atenção” a distância das expectativas de inflação em relação à meta, principalmente em prazos mais longos. De acordo com Boletim Focus, a mediana para o fim de 2026 é de 4,9% e para o término de 2027, de 4,3%. No Copom anterior, as projeções estavam em 5,0% e 4,2%.
Em relação ao cenário externo, a ata acrescentou os efeitos das tensões geopolíticas sobre os preços de commodities e de insumos já alteraram a condução da política monetária em algumas economias avançadas. O BC não citou diretamente, mas, na semana passada, o Fed (Federal Reserve) voltou a elevar os juros de lá.
A economista-chefe da SulAmérica Investimentos, Natalie Victal, avalia que a inclusão de um parágrafo na ata sobre o crédito serve ao propósito do BC de indicar que a parte que reage à política monetária tem se comportado conforme o esperando, indicando ganho de confiança no efeito dos juros restritivos na economia. Isso também se observa na caracterização da atividade econômica. Victal destaca que o BC deixou de citar sinais mistos e citou que a desaceleração é mais intensa nos setores cíclicos, que respondem à política monetária e à situação macroeconômica geral.
“(O BC) faz distinção entre prazos, linhas e por origem dos recursos (das modalidades de crédito). Ao destacar o crédito passa mensagem de ganho de convicção no funcionamento da politica monetaria, destacando que o bom comportamento de direcionados deve-se a fatores exógenos”, considera.
Em relação ao cenário externo, Victal ressaltou que o BC indicou que a mudança da política monetária dos países avançados ocorre devido à maior incerteza geopolítica e ao efeito sobre as commodities. Para ela, essa leitura é um ponto na direção de maior conforto com a continuidade da baixa da Selic.
Na avaliação de Victal, a mensagem geral do Copom é de que deseja continuar cortando, embora não tenha dado nenhuma sinalização objetiva sobre isso. Por isso, ela revisou a projeção para a Selic no fim deste ano para 13,5%, em vez de 13,75%, e continua avaliando que a taxa pode ficar mais baixa.
Marco Caruso, do Santander, concorda que a inclusão da discussão inédita sobre o crédito mostra retração nas modalidades com prazos mais longas, contribuindo para a avaliação de desaceleração mais nítida da atividade econômica realizada pelo comitê.
“Mais importante, surge um parágrafo inteiro sobre crédito: as linhas livres de prazo mais longo, justamente as mais sensíveis à política monetária, estão recuando, enquanto até as modalidades curtas e emergenciais desaceleram na margem. É uma evidência adicional de que a transmissão está funcionando onde deveria.”
Além disso, o economista destaca que a parte da ata dedicada à condução da política monetária ficou praticamente idêntica ao documento de agosto. Para Caruso, não há gatilho explícito para uma pausa ou sinalização de que o atual patamar da Selic, de 13,75%, seja o ponto final do ciclo.
“Expectativas, câmbio, fiscal e inflação continuam capazes de fechar a porta. Mas, com sinais adicionais de transmissão e sem uma nova linguagem preparando o terreno para parar, a ata preserva a opcionalidade para mais um corte”, considera.
O Banco Central apontou que as iniciativas do governo federal no mercado de crédito têm sustentado o crescimento do crédito direcionado, cujas taxas são mais baixas do que as de mercado, na contramão do que acontece com o restante das modalidades, cuja expansão desacelera em meio à restrição provocada pela taxa Selic em patamar elevado.
As avaliações foram realizadas na ata do Comitê de Política Monetária (Copom), divulgada nesta terça-feira, que detalhou a decisão do colegiado de reduzir a Selic em 0,25 ponto percentual na semana passada, de 14% para 13,75% ao ano.
No documento, o BC ainda manteve em aberto os planos para as próximas decisões, mas mostrou ganho de confiança no efeito dos juros restritivos sobre a atividade econômica, ainda que avalie que a inflação segue pressionada pela demanda, exigindo que a Selic continue em um patamar que restrinja o crescimento da atividade econômica. O próximo Copom ocorre nos dias 3 e 4 de novembro.
No crédito, o BC indica que o crescimento das modalidades direcionadas reduz o efeito geral que a Selic restritiva vem gerando. Na parte que a Selic consegue sensibilizar, há expansão mais moderada.
“Os créditos com recursos direcionados mantiveram trajetória de expansão para pessoas físicas, na linha do crédito imobiliário, e para empresas, sustentados pelas operações com fundos garantidores”, disse o BC, na ata.
Nessa modalidade de crédito, as taxas cobradas não respondem diretamente à Selic, seguindo regras específicas, o que limita a transmissão da condução dos juros sobre a economia. Neste ano, o governo lançou ou expandiu uma série de programas nesse formato, como foi o caso do Minha Casa Minha Vida e também das iniciativas para compra de carros, motos e caminhões.
Por outro lado, o BC destacou que as modalidades de crédito livre, em que as condições são pactuadas diretamente entre instituição financeira e cliente e que respondem aos juros, têm desaceleração compatível com o arrefecimento da atividade econômica e com a Selic restritiva, mostrando que a política monetária está funcionando.
Esse comportamento se verifica principalmente nas modalidades de mais longo prazo, mais sensíveis à política monetária que as modalidades de curto prazo ou emergenciais, mais onerosas. Essas últimas, segundo o Copom, continuaram crescendo, mas em um ritmo menor na margem.
Na ata, o BC ainda repetiu que o aumento do crédito direcionado têm o potencial de elevar os taxa de juros neutra da economia, com impactos deletérios sobre a potência da política monetária e, consequentemente, sobre o custo de desinflação em termos de atividade. Ou seja, quanto maior o crédito direcionado, maior o juro necessário para equilibrar a economia e então maior o impacto necessário sobre a atividade econômica para o BC atingir seu objetivo de colocar a inflação na meta.
“O Comitê reafirma a visão de que o esmorecimento no esforço de reformas estruturais e disciplina fiscal, o aumento de crédito direcionado e as incertezas sobre a estabilização da dívida pública têm o potencial de elevar a taxa de juros neutra da economia, com impactos deletérios sobre a potência da política monetária e, consequentemente, sobre o custo de desinflação em termos de atividade”, disse, reforçando mais uma vez a necessidade de harmonia entre política monetária e fiscal.
O comitê calibra a Selic para alcançar a meta de inflação, de 3% ao ano, com margem de tolerância entre 1,5% reais e 4,5%. Na semana passada, o Copom atualizou suas projeções oficiais para a inflação oficial (IPCA).
No prazo com que a autoridade monetária trabalha atualmente para atingir a meta de 3,0%, a projeção foi mantida em 3,2% entre o Copom de agosto e setembro. Para o final de 2026, houve aumento da projeção, de 5,1% para 5,2% – acima do limite de tolerância da meta -, assim como para o término de 2027, de 3,8% para 3,9%.
As estimativas são realizadas com a trajetória da taxa Selic extraída do Boletim Focus, que atualmente aponta para 13,75% no final de 2026 e 12% no encerramento de 2027. Ou seja, a projeção de 3,2% para o IPCA no primeiro trimestre de 2028 considera uma Selic de 13,75% no fim deste ano. Também foi considerado uma taxa de câmbio que começa em R$ 5,15 e evolui segundo a paridade do poder de compra.
Na discussão sobre a política monetária, a ata mostra que o BC manteve a avaliação de que a transmissão da Selic contracionista para a atividade econômica tem se acumulado gradualmente, mostrando ganho de confiança nos resultados da política monetária. No entanto, o BC considerou que a inflação ainda segue pressionada pela demanda, exigindo que os juros básicos mantenham o caráter restritivo.
Em relação aos choques de oferta, como a guerra no Irã e o El Niño. o Copom reafirmou que têm exercido influência sobre a inflação corrente e prospectiva, mas o colegiado disse que avalia que não deve reagir aos efeitos primários, mas que vai agir com firmeza caso os impactos de segunda ordem se materializem. Isso tudo reforça cautela na condução dos juros.
“No contexto atual de incerteza em níveis historicamente elevados, com riscos assimétricos na direção altista para os preços, o Comitê reitera que a magnitude do ciclo de calibração será ajustada à luz da evolução do cenário, de forma a manter a restrição adequada para assegurar a convergência da inflação à meta”, disse o BC.
Desde que começou o ciclo de corte de juros, em março, o BC vem optando por uma dose pequena de alívio monetário, a passos de 0,25 ponto percentual, devido às fortes incertezas no cenário, como a guerra no Oriente Médio, o El Niño e as dúvidas sobre a velocidade da desaceleração da atividade econômica.
Na ata, assim como no comunicado, o BC reconheceu que a atividade manteve trajetória de moderação, mas em linha com a expectativa do comitê. Essa avaliação ganhou força após o Produto Interno Bruto (PIB) do segundo trimestre (0,5%), que mostrou fraqueza de setores da oferta mais cíclicos e do consumo das famílias.
“A leitura mais recente do PIB, referente ao segundo trimestre de 2026, confirmou a desaceleração apontada por outros indicadores e revelou que o movimento foi mais intenso nas atividades econômicas e nos componentes da demanda mais sensíveis ao ciclo econômico.
No caso do mercado de trabalho, o BC afirmou que segue acompanhando detidamente sua evolução, uma vez que a taxa de desemprego segue em patamares historicamente baixos, ainda que a taxa de ocupação venha arrefecendo.
“Os rendimentos médios desaceleraram na margem, mesmo em termos nominais, mas ainda crescem em termos reais a uma taxa superior à da produtividade do trabalho”, completou.
Sobre inflação, o BC disse que as leituras mais recentes apontam para queda da inflação ao consumidor, tanto no índice cheio quanto na média das medidas subjacentes. O colegiado destacou que as duas métricas estão abaixo do limite superior da meta, embora longe do alvo de 3,0%. Por outro lado, houve aceleração no índice de inflação para o produtor.
No comunicado, o BC já tinha destacado que a inflação cheia e a média das medidas subjacentes desaceleraram nas divulgações mais recentes
Mas manteve a mensagem de que “monitora com atenção” a distância das expectativas de inflação em relação à meta, principalmente em prazos mais longos. De acordo com Boletim Focus, a mediana para o fim de 2026 é de 4,9% e para o término de 2027, de 4,3%. No Copom anterior, as projeções estavam em 5,0% e 4,2%.
Em relação ao cenário externo, a ata acrescentou os efeitos das tensões geopolíticas sobre os preços de commodities e de insumos já alteraram a condução da política monetária em algumas economias avançadas. O BC não citou diretamente, mas, na semana passada, o Fed (Federal Reserve) voltou a elevar os juros de lá.
A economista-chefe da SulAmérica Investimentos, Natalie Victal, avalia que a inclusão de um parágrafo na ata sobre o crédito serve ao propósito do BC de indicar que a parte que reage à política monetária tem se comportado conforme o esperando, indicando ganho de confiança no efeito dos juros restritivos na economia. Isso também se observa na caracterização da atividade econômica. Victal destaca que o BC deixou de citar sinais mistos e citou que a desaceleração é mais intensa nos setores cíclicos, que respondem à política monetária e à situação macroeconômica geral.
“(O BC) faz distinção entre prazos, linhas e por origem dos recursos (das modalidades de crédito). Ao destacar o crédito passa mensagem de ganho de convicção no funcionamento da politica monetaria, destacando que o bom comportamento de direcionados deve-se a fatores exógenos”, considera.
Em relação ao cenário externo, Victal ressaltou que o BC indicou que a mudança da política monetária dos países avançados ocorre devido à maior incerteza geopolítica e ao efeito sobre as commodities. Para ela, essa leitura é um ponto na direção de maior conforto com a continuidade da baixa da Selic.
Na avaliação de Victal, a mensagem geral do Copom é de que deseja continuar cortando, embora não tenha dado nenhuma sinalização objetiva sobre isso. Por isso, ela revisou a projeção para a Selic no fim deste ano para 13,5%, em vez de 13,75%, e continua avaliando que a taxa pode ficar mais baixa.
Marco Caruso, do Santander, concorda que a inclusão da discussão inédita sobre o crédito mostra retração nas modalidades com prazos mais longas, contribuindo para a avaliação de desaceleração mais nítida da atividade econômica realizada pelo comitê.
“Mais importante, surge um parágrafo inteiro sobre crédito: as linhas livres de prazo mais longo, justamente as mais sensíveis à política monetária, estão recuando, enquanto até as modalidades curtas e emergenciais desaceleram na margem. É uma evidência adicional de que a transmissão está funcionando onde deveria.”
Além disso, o economista destaca que a parte da ata dedicada à condução da política monetária ficou praticamente idêntica ao documento de agosto. Para Caruso, não há gatilho explícito para uma pausa ou sinalização de que o atual patamar da Selic, de 13,75%, seja o ponto final do ciclo.
“Expectativas, câmbio, fiscal e inflação continuam capazes de fechar a porta. Mas, com sinais adicionais de transmissão e sem uma nova linguagem preparando o terreno para parar, a ata preserva a opcionalidade para mais um corte”, considera.
BS20260922110550.1 – https://oglobo.globo.com/economia/noticia/2026/09/22/banco-central-detalha-corte-da-selic-para-1375percent-em-ata-do-copom.ghtml
Para estudar pela internet, são 27.470 oportunidades

Em Nova York, presidente do Brasil disse que não pretende 'entrar em guerra com os EUA' e que 'quer negociar'
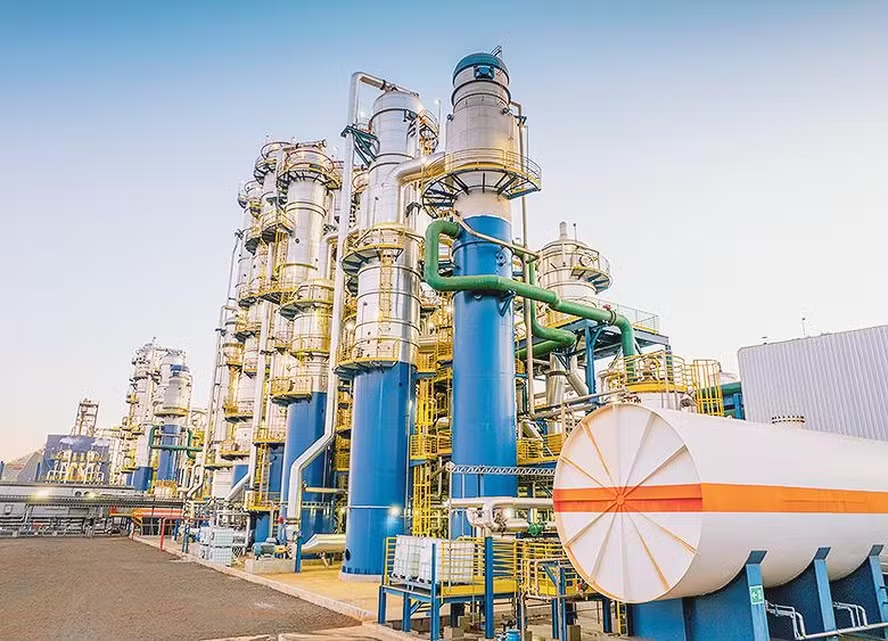
Petrobras produz cimento asfáltico de petróleo com conteúdo renovável

Apostas podem ser feitas até às 20h