Mutirão no DF oferece até 90% de desconto para renegociação de dívidas
De 16 a 23 de novembro, ação no Venâncio Shopping também terá atendimento especializado para análise de contas de energia, cobranças e faturamento

Especialista explica o que mudou com o MED 2.0, obrigatório desde fevereiro, e como escapar das armadilhas mais usadas pelos golpistas
O Pix chega aos seis anos em 2026 como o meio de pagamento mais usado no Brasil. A mesma rapidez que conquistou os brasileiros, porém, também atrai criminosos. Confira abaixo os sete erros mais frequentes ao usar o sistema de transferência instantânea que mais deixam os usuários expostas às fraudes.
Antonio Gesteira, diretor executivo sênior de Riscos, Investigações e Tecnologia da FTI Consulting, explica que a proteção do Pix não depende apenas dos bancos. O sistema de transfência é complexo e reúne vários atores: o Banco Central, como regulador; as instituições financeiras, como intermediárias; e o consumidor, como usuário final.
— A segurança do Pix depende de uma cadeia inteira funcionando bem, e os golpistas exploram exatamente os elos mais fracos dessa cadeia, que são os consumidores — alerta.
Segundo o especialista, o Banco Central tem endurecido significativamente as regras para combater o uso do Pix em golpes e crimes.
— As medidas focam tanto em prevenção, ao dificultar a ação dos criminosos, quanto em recuperação, ao facilitar o retorno do dinheiro para a vítima — contextualiza.
Entre os avanços recentes está o MED 2.0, nova versão do Mecanismo Especial de Devolução, usado para recuperar o dinheiro de quem caiu em golpe. O modelo atualizado tornou-se obrigatório em fevereiro de 2026, com a entrada em vigor da Resolução BCB nº 493. Segundo o especialista, a principal mudança é o alcance dos bloqueios:
— Agora, se o golpista espalhar o valor por contas diferentes para dificultar a rastreabilidade, o sistema pode bloquear os fundos em todas elas simultaneamente.
As instituições financeiras também ganharam obrigações mais rigorosas. Elas precisam identificar comportamentos atípicos e verificar registros de fraudes associadas a um CPF ou CNPJ. Quando a conta recebedora tiver indícios de ser laranja, cabe ao banco fazer um bloqueio cautelar.
O erro mais frequente, segundo o especialista, é concluir a operação sem conferir se o nome exibido na tela é de quem o usuário realmente quer pagar. Golpistas cadastram chaves com nomes genéricos ou parecidos com os de empresas conhecidas para confundir a vítima.
— A chave pode estar correta e o destinatário, errado. Sempre confirme nome e CPF antes de concluir a transação — orienta Gesteira.
Outro descuido é movimentar dinheiro em redes Wi-Fi públicas, como as de shoppings, aeroportos e cafés. Nesses ambientes, um criminoso conectado à mesma rede pode capturar informações sensíveis durante o pagamento. A recomendação é usar sempre a internet móvel do celular para transações financeiras.
Ignorar os limites disponíveis no aplicativo também aumenta o risco. Os bancos permitem definir valores diferentes para o período diurno e o noturno. Manter tetos de valores altos por comodidade é uma exposição desnecessária: em caso de golpe ou roubo do aparelho, o prejuízo pode ser bem maior. O ideal é revisar essas configurações periodicamente e reduzi-las fora do horário de uso habitual.
Parte das fraudes explora a confiança da vítima. A criação de perfis falsos em aplicativos de mensagens tornou-se muito comum. No chamado golpe do novo número, o criminoso se apresenta como familiar ou amigo que estaria usando um celular alternativo.
— Os golpes no Pix tornaram-se crimes sofisticados, usando de manipulação psicológica para enganar as vítimas. Desconfie se alguém disser que é um parente ou conhecido para pedir pagamento ou empréstimo — afirma Gesteira.
Outro golpe é o do código. Nele, o fraudador entra em contato fingindo ser funcionário do banco, alega que precisa “confirmar” a identidade do cliente e pede a sequência enviada por SMS. Na prática, esse número equivale à senha de acesso.
— Nenhum atendente legítimo pedirá esse código. Procure sempre os canais oficiais do banco — alerta o especialista.
A pressa é outro ingrediente quase sempre presente nas armadilhas bem-sucedidas. A vítima recebe uma mensagem dizendo que uma cobrança vence em minutos, que um familiar está em apuros ou que uma oferta vai expirar em breve. Nesse estado, o julgamento fica comprometido.
— Qualquer situação que exija uma transferência imediata e sem tempo para pensar deve ser tratada como sinal de alerta — diz Gesteira.
O sétimo erro talvez seja o mais silencioso: achar que o problema é só seu. Muitas vítimas deixam de fazer boletim de ocorrência, não acionam o banco e não relatam o caso ao Banco Central por acreditarem que não vai adiantar.
Para o especialista, a notificação é fundamental. Além de abrir caminho para o ressarcimento, ela alimenta os sistemas de monitoramento das instituições financeiras e do regulador.
— O consumidor é parte dessa cadeia de segurança. Reportar o golpe protege não só você, mas os próximos alvos — conclui Gesteira.
BS20261116180839.1 – https://extra.globo.com/economia/noticia/2026/11/confira-sete-erros-comuns-do-pix-que-deixam-o-consumidor-exposto-veja-como-se-proteger.ghtml
De 16 a 23 de novembro, ação no Venâncio Shopping também terá atendimento especializado para análise de contas de energia, cobranças e faturamento
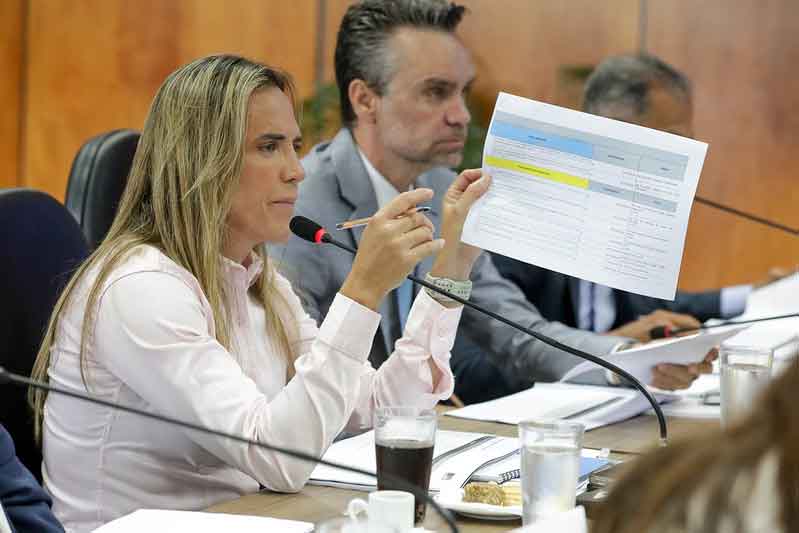
Cirurgias eletivas, novas unidades de saúde e urbanização estão entre as principais demandas; prazo para apresentar emendas ao Orçamento de 2027 termina no dia 23
Decisão vem após escândalo da Nvidia e visa a evitar acesso de empresas chinesas, clientes desses centros de dados, à tecnologia americana

Projeto idealizado pela equipe econômica do governo provocou críticas em ala mais à esquerda da base de Lula