Presidente do BC diz que verdade é ‘cara’ e critica ‘especialistas de vídeos gravados na vertical’
13 de novembro, 2026
| Por: Agência O Globo
Em evento do Barclays, Galípolo criticou simplificações sobre política monetária e disse que só a redução do risco permite comprimir os juros de longo prazo
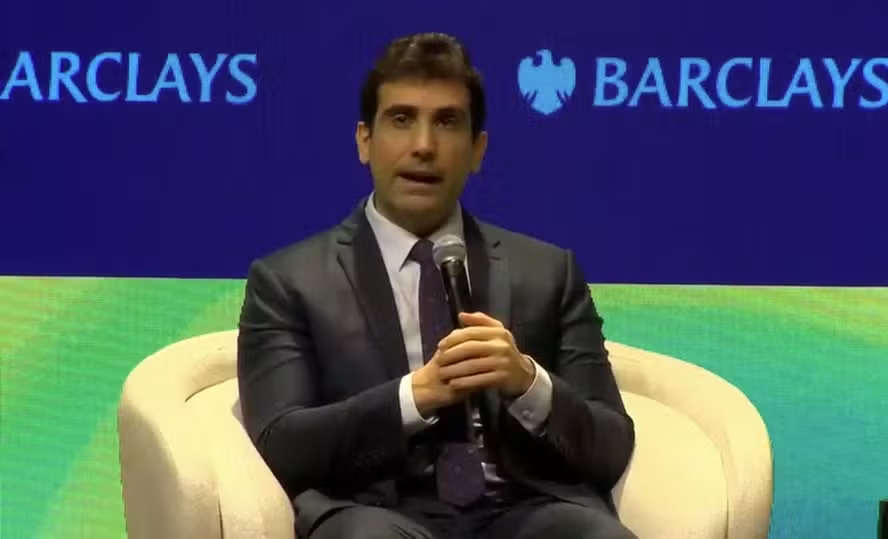
Gabriel Galípolo, presidente do Banco Central, em evento do banco inglês Barclays — Foto: Reprodução / Barclays
O presidente do Banco Central, Gabriel Galípolo, afirmou nesta sexta-feira que a busca pela verdade exige esforço e pesquisa, enquanto a mentira é algo barato, ao criticar o que chamou de “especialistas de vídeos gravados na vertical” que, segundo ele, inundam grupos e redes sociais com opiniões sobre economia. Ele abriu o discurso citando um filósofo para defender que a busca pela verdade exige esforço:
— É custoso ir atrás da verdade. A mentira é barata. A verdade é cara. E complexa — afirmou Galípolo. Ele participou do Barclays Day, evento promovido pelo banco britânico Barclays, em São Paulo, com transmissão ao vivo.
Como seu discurso seria assistido por quem não é do mercado financeiro, o presidente do BC disse que gostaria de explicar a diferença entre a taxa básica de juros, definida pelo Comitê de Política Monetária (Copom), e as taxas de médio e longo prazo, determinadas pela oferta e demanda nos leilões de títulos públicos do Tesouro Nacional.
— Cabe ao Banco Central adequar o nível de restrição da política monetária para produzir a convergência da inflação à meta.
Sem citar o economista André Lara Resende – que publicou recentemente um artigo propondo a redução gradual da Selic para 7,5% em 12 meses, o que gerou forte polêmica no mercado financeiro -, Galípolo disse conversar com “pessoas das mais diversas matizes” e que nem sempre concorda com elas, o que considera positivo:
— É importante a gente separar quem estuda economia há muito tempo e já contribuiu para o país, do ponto de vista do debate econômico, o que é salutar. (…) Cada vez que a gente tem discussões com pessoas com quem não temos um alto grau de concordância, eu aprendo — afirmou. — Mas quero falar aqui dos especialistas de vídeos gravados na vertical, aqueles com que a gente é inundado nos grupos e nas redes sociais.
Credibilidade do BC
O presidente do BC disse que sua fala de terça-feira sobre risco, credibilidade e prêmio foi distorcida por “narrativas”, um “eufemismo para fake news”, onde tentou-se estabelecer que o seu discurso fazia referência à credibilidade da própria política monetária.
Naquele dia, Galípolo disse que episódios de perda de credibilidade podem provocar choques cambiais duradouros e manter elevados os juros de longo prazo no país.
— Se o mercado entendesse que a inflação iria sair do controle – não só no ano seguinte, de ter uma alta de inflação por causa de choque de oferta, mas que estruturalmente ao longo dos anos essa inflação fosse crescer – a gente veria um aumento na demanda dos títulos que são a inflação. É uma maneira de você se defender — explicou.
O presidente do BC lembrou, no entanto, que são os títulos pós-fixados, atrelados à Selic, com maior participação na composição da dívida pública brasileira. Ele mencionou que esses títulos passaram de menos de 20% do total há dez anos para 35% há três anos e mais de 51% hoje.
Na avaliação dele, a preferência por esses papéis indica confiança de que a autoridade monetária seguirá seu mandato visando o controle da inflação.
— Se a maior parte do mercado decidiu comprar esses títulos, e o Tesouro também decidiu emitir títulos de maneira majoritária ligados à Selic, isso revela uma credibilidade no Banco Central — disse ele, ao mencionar que a escolha do Tesouro para emissão dessas dívidas foi “técnica”:
— A equipe do órgão sabe melhor do que ninguém a maneira mais vantajosa de rolar a dívida, e ela só foi possível porque havia mais demanda por esses papéis.
Intervenção nos juros longos é ‘arrumar cadeiras no Titanic’
Por outro lado, com mais de 51% da dívida indexada à Selic, o país tornou mais direta a relação entre a trajetória da dívida pública e a taxa básica de juros, disse Galípolo. Daí, segundo ele, vem a ideia de que o BC “pode fazer o que bem entender”. Mas que se o BC fixar a taxa num patamar inadequado para cumprir sua meta, a percepção de risco “vai escorrer” para o resto da curva de juros.
— Quem tá operando mercado sabe muito bem disso. Mas pra quem acha que é possível ter esse controle, vale lembrar que esse é um problema que não aflige só economias emergentes.
O presidente do BC citou como exemplo os Estados Unidos, onde o Tesouro fez intervenções neste ano de cerca de US$ 6 bilhões num mercado de US$ 32 trilhões para tentar comprimir artificialmente os juros longos, com efeito que, segundo ele, durou “não mais do que um dia”:
— Muitos analistas de mercado descreveram isso como uma tentativa de arrumar as cadeiras dentro de um Titanic. A única maneira de comprimir o prêmio é comprimir o risco. E isso está diretamente relacionado à ideia de credibilidade.