Novo Desenrola: Fazenda espera até R$ 90 bilhões em dívidas antigas na primeira chamada a credores
Bancos e fundos terão cinco dias úteis, a partir desta quinta-feira, para apresentar carteiras; compra pelo governo deve ficar para novembro
Ministro Luiz Fux deu o voto de desempate, e o placar foi de 6 a 5; Decisão sai uma semana depois de o Supremo dar vitória às empresas em outra disputa bilionária, sobre créditos de ICMS
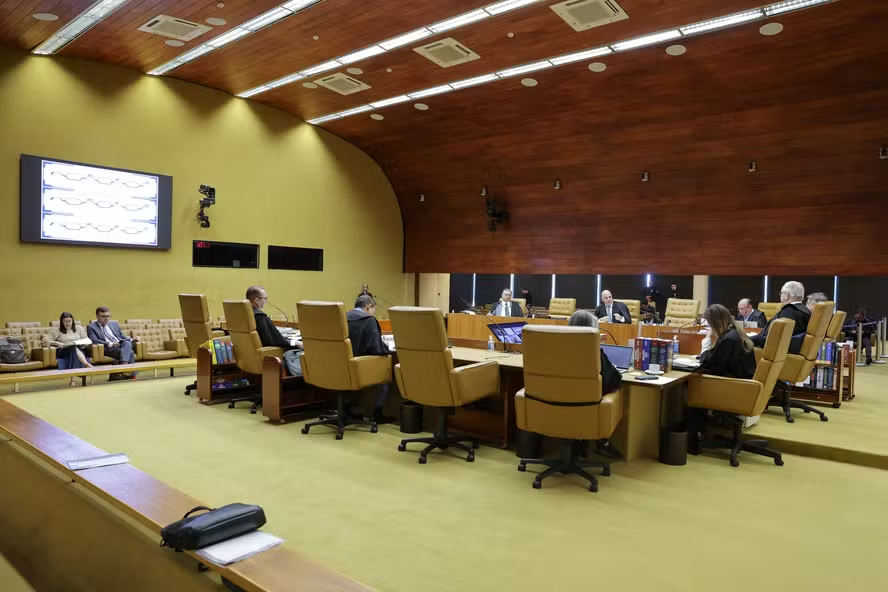
O Supremo Tribunal Federal (STF) decidiu nesta quarta-feira, por 6 votos a 5, que o Imposto sobre Serviços de Qualquer Natureza (ISS), que é municipal, não deve ser incluído na base de cálculo do PIS e da Cofins, contribuições federais que financiam a seguridade social.
O resultado é uma derrota para a União: segundo a Lei de Diretrizes Orçamentárias (LDO) de 2026, o impacto estimado de uma decisão contrária ao governo nesse caso é de R$ 35,4 bilhões.
O voto decisivo foi dado nesta tarde pelo ministro Luiz Fux. Segundo ele, é “inconteste” que o ISS não é um valor que “se incorpora com definitividade no patrimônio, não configurando faturamento ou receita”. Fux sustentou que o encargo é repassado pela empresa a seus clientes e, por isso, seria uma “mera entrada financeira”, que integra os cofres da empresa “momentaneamente, até ser repassado ao ente público”.
O que mais interessa ao governo federal agora é evitar ter que restituir às empresas os tributos já pagos. Essa discussão ficará para depois.
Fux propôs que o Tribunal modulasse os efeitos do julgamento, para que a decisão tenha validade só a partir de agora. O ministro destacou, inclusive, que achava “muito difícil” a Corte adotar a prática de estabelecer efeitos retroativos à decisão, porque se geraria prejuízo para o poder público. Uma sugestão similar foi feita anteriormente pelo ministro André Mendonça.
O presidente da Corte, Edson Fachin, apontou, no entanto, que a Corte tem decidido sobre a modulação das decisões em julgamentos posteriores, quando foram apresentados recursos contra o entendimento fixado nesta tarde. A prática tem se repetido também porque, nesses julgamentos posteriores, a análise do caso fica a cargo da nova composição do STF.
Assim, apesar de o Supremo decidir tirar o ISS do cálculo do PIS e da Cofins, a Corte ainda vai voltar a discutir o tema, para definir se esse entendimento vai ser aplicado só a partir de agora ou se vai retroagir.
O caso chegou ao Supremo por meio de um recurso da Viação Alvorada, de Porto Alegre (RS), contra decisão do Tribunal Regional Federal da 4ª Região (TRF-4). O tribunal regional validou a inclusão do ISS, tributo de competência dos municípios e do Distrito Federal, na base do PIS/Cofins. No STF, a empresa argumentou que a cobrança é inconstitucional, porque o tributo não integra o seu patrimônio.
O julgamento começou em 2020, no plenário virtual, mas um pedido de destaque do próprio Fux levou a discussão para o plenário físico. Naquele momento, o placar estava empatado em 4 a 4. Como metade dos ministros que votaram na ocasião já se aposentou, seus votos foram mantidos.
O relator, ministro Celso de Mello (aposentado), votou para acolher o recurso e retirar o ISS da base de cálculo do PIS/Cofins. Para o ex-decano, o valor do ISS não é receita nem faturamento, mas uma entrada financeira que “meramente transita pelo patrimônio e pela contabilidade do contribuinte”. Os ministros Ricardo Lewandowski (aposentado), Rosa Weber (aposentada), Cármen Lúcia e André Mendonça acompanharam o relator.
Já o ministro Dias Toffoli votou pela manutenção do ISS na base de cálculo, por entender que o valor integra o patrimônio do contribuinte. Toffoli argumentou que um prestador de serviços pode usar lucros acumulados para pagar o ISS, sem repassar o custo ao consumidor. Nesse caso, segundo ele, o contribuinte usa recursos do próprio patrimônio para pagar o tributo. Os ministros Edson Fachin, Alexandre de Moraes, Gilmar Mendes e Luís Roberto Barroso (aposentado) acompanharam a divergência.
O julgamento foi concluído na semana seguinte a outra vitória dos contribuintes no STF, em uma disputa sobre a cobrança de tributos federais sobre incentivos concedidos pelos estados via ICMS. Por 7 votos a 4, os ministros decidiram que créditos presumidos de ICMS não devem ser incluídos na base de cálculo do PIS e da Cofins. O governo calculava um impacto de R$ 16,5 bilhões caso fosse derrotado nesse processo, segundo a LDO de 2026.
Na visão do tributarista Cassius Carvalho, o julgamento tem impacto financeiro significativo para as empresas prestadoras de serviços, que hoje incluem o ISS na base de cálculo do PIS e da Cofins. Ainda segundo o advogado, a decisão ainda amplia o alcance do entendimento fixado pelo STF na semana passada, proporcionando maior segurança jurídica.
– A decisão do STF, favorável aos contribuintes, resultará na redução da carga tributária dessas empresas, além de abrir a possibilidade de recuperação dos valores recolhidos indevidamente nos últimos cinco anos, observados os prazos legais e eventual modulação dos efeitos da decisão – explica.
Para o advogado Guilherme Tostes, a decisão corrige uma “incongruência do sistema tributário”, vez que o STF já havia reconhecido a exclusão do ICMS da base de cálculo do PIS e da Cofins. O especialista destaca, no entanto, que o Supremo ainda deverá definir sobre duas questões: o momento a partir do qual a cobrança é indevida; e o direito a recuperação dos valores pagos no passado.
Para o tributarista Eduardo Amirabile de Melo, a decisão desta quarta-feira “poderia ter sido alcançada com maior celeridade” e há uma preocupação com a modulação de seus efeitos.
– Os debates sinalizam o risco de restrição à recuperação dos valores indevidamente recolhidos, sob o argumento de preservação do Erário. Em minha avaliação, essa solução seria inadequada, pois não houve ruptura jurisprudencial, mas confirmação de entendimento já acolhido pelos Tribunais Regionais Federais – explica.
Heron Charneski, advogado que levou o caso ao STF, destacou que a decisão garante segurança jurídica, aplicando uma jurisprudência que já existia, no caso do ICMS. Ainda segundo o tributarista, a decisão também corrige uma “desigualdade”, vez que empresas de comércio e indústria já excluem, desde 2017, o ICMS das bases do Pis e Cofins e as prestadoras de serviço, sem uma decisão definitiva, seguiam tributando o ISS.
O advogado ainda lembra que as contribuições serão extintas em janeiro do ano que vem, com a entrada em vigor da Contribuição de Bens e Serviços da União (CBS), em atenção à Reforma Tributária.
– A decisão de hoje vem pacificar uma controvérsia antes do fim do PIS e Cofins. Ao mesmo tempo caminha no mesmo sentido da Reforma Tributária, que trouxe a transparência como princípio do sistema tributário e já determinou que o ISS não integra a base de cálculo do CBS, este novo tributo. O Supremo deu, assim, a este regime que se encerra a mesma leitura que o Legislador escolheu para o regime que vem com a reforma tributária – afirma.
Segundo o tributarista Victor Corradi, a decisão dá segurança para que empresas deixem de recolher desde já o PIS e a Cofins sobre montantes cobrados a título de ISS até o final do ano, quando esses tributos serão substituídos pela CBS.
– Isso pode representar uma economia de quase 0,5% sobre o faturamento. De qualquer forma, a verdadeira expectativa de êxito está no estoque de créditos a ser recuperado, já que não são raras as empresas que discutem a tese há mais de 20 anos – aponta.
BS20261021184535.1 – https://oglobo.globo.com/economia/noticia/2026/10/21/stf-tira-iss-do-calculo-do-piscofins.ghtml
Bancos e fundos terão cinco dias úteis, a partir desta quinta-feira, para apresentar carteiras; compra pelo governo deve ficar para novembro

Projeto em análise na Câmara cria punição específica para cobranças automáticas feitas sem autorização. Especialista explica como identificar e contestar
Arábia Saudita e Chile, por sua vez, passaram a não receber os embarques do produto do estado de Santa Catarina

Companhia tenta renegociar dívidas que somam R$ 17,3 bilhões