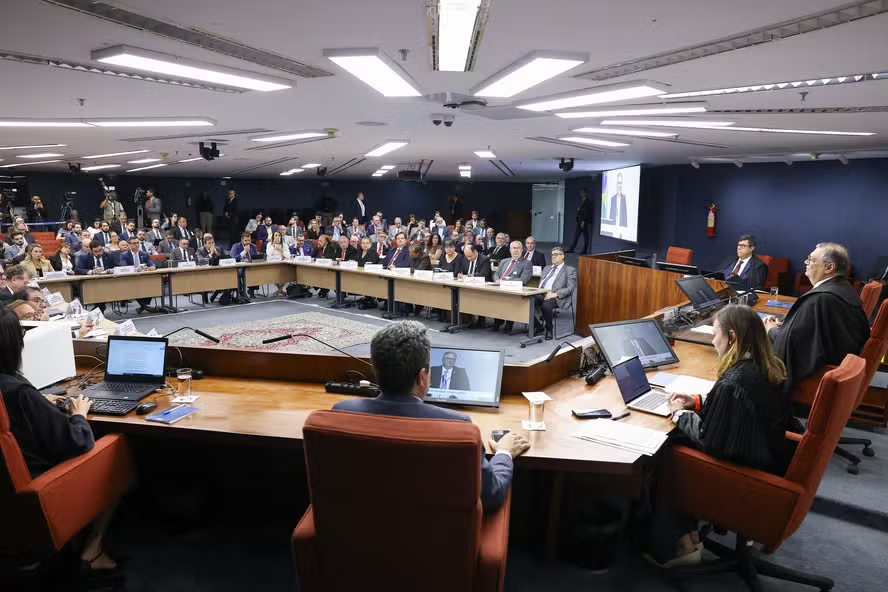
Fim da escala 6×1: veja o que está em discussão no STF e o que pode ser decidido
Ministro Flávio Dino, relator do tema, deve tratar do tema até a próxima sexta-feira

Plataforma começa a operar com versão simplificada e acesso gradativo de bancos e clientes para evitar problemas na largada

O novo modelo do crédito consignado para trabalhadores do setor privado será lançado oficialmente nesta quarta-feira com a assinatura de uma medida provisória (MP) pelo presidente Luiz Inácio Lula da Silva em evento no Palácio do Planalto.
Após a assinatura, uma equipe técnica do Ministério do Trabalho e da Dataprev, responsável pela plataforma que foi criada para a oferta da modalidade, devem explicar como vai funcionar a linha de crédito em coletiva de imprensa.
Autoridades com conhecimento do assunto afirmaram em condição de anonimato que a operação do novo consignado privado será realizada por etapas, com algumas limitações no início. Inicialmente, só estarão disponíveis novos empréstimos pela modalidade. A migração de dívidas com juros mais caros deve acontecer em um segundo momento, conforme os interlocutores ouvidos pelo GLOBO.
O novo consignado privado é uma das apostas do governo para reverter o baque na popularidade de Lula. A expectativa do governo é de que o crédito pela modalidade triplique e atinja cerca de R$ 120 bilhões no novo modelo, com benefício, sobretudo, para empregados de pequenas e médias empresas e trabalhadores domésticos.
O empréstimo consignado permite o desconto das mensalidades diretamente na folha de pagamento, o que reduz o risco de inadimplência para os bancos e permite uma taxa de juros mais baixa. O problema, porém, é que, no modelo atual, poucos trabalhadores com carteira assinada têm acesso à modalidade.
Isso porque depende de um convênio bilateral entre os bancos e os empregadores, o que limita o alcance aos funcionários de grandes empresas. Ainda assim, há pouco apetite das instituições financeiras pela linha devido aos riscos de não pagamento, como no momento de demissão.
Com a iniciativa do governo, a novidade é que o crédito poderá ser ofertado por uma plataforma dentro da Carteira de Trabalho Digital. Lá, o público-alvo poderá comparar as taxas dos bancos. As instituições financeiras, por sua vez, terão acesso a informações do eSocial, sistema do governo em que as empresas registram dados empregatícios, para analisar o risco das operações.
Além disso, quando o tomador de empréstimo for demitido ou trocar de emprego, não será preciso necessariamente quitar o saldo devedor, por exemplo. Hoje, a regra determina que os bancos tenham acesso à multa do FGTS, em caso de demissão sem justa causa, e 35% (limite consignável) da verba rescisória. Fontes do setor, contudo, afirmam que o repasse não é automático. Outro ponto é que muitas vezes esse montante não é suficiente para quitar o saldo devedor.
Segundo o cronograma compartilhado com as instituições financeiras, na primeira fase, o novo consignado só poderá ser solicitado pelo aplicativo da Carteira de Trabalho Digital e apenas para novos empréstimos. A plataforma será lançada em uma espécie de versão simplificada, com o acesso gradativo de bancos e clientes, conforme as normas operacionais que devem ser divulgadas nesta quarta.
Em uma segunda etapa, prevista inicialmente para o fim de abril, as contratações poderão ser feitas também pelo aplicativo dos bancos e serão integradas as operações antigas ao novo modelo.
Nesse momento, será possível, iniciar a “troca” de dívidas com juros mais caros, como o crédito pessoal, para o consignado privado. Com o faseamento, o governo ganha tempo para testar o sistema criado do zero pela Dataprev, empresa pública de tecnologia. A integração dos chamados “sistemas legados” dos bancos é considerada mais complexa, assim como a migração de modalidades.
Atualmente, o juro médio cobrado em empréstimos consignados do setor privado é de 40,8% ao ano. Já as linhas de crédito sem garantia tem juros muito mais altos. O crédito pessoal, por exemplo, é de 103,4% ao ano, em média.
Com o aprimoramento estrutural da modalidade do novo modelo, há expectativa ainda de uma redução adicional das taxas cobradas no consignado, com maior aproximação com o que é cobrado no consignado do setor público (23,8% ao ano, em médio). Outra previsão é de aumento do prazo de empréstimo.
Estão previstas também uma terceira fase e quarta fase da operação do novo consignado. Em junho, deve ser possível migrar de uma instituição financeira para outra, a chamada portabilidade. Em uma etapa final, seriam implementadas as garantias, como o FGTS e as verbas rescisórias. As datas, contudo, podem ser alteradas conforme a operacionalização.
No fim de 2024, o saldo de crédito do consignado privado era de R$ 39,7 bilhões, muito abaixo do estoque do consignado do INSS (R$ 270,8 bilhões) e da modalidade para os servidores públicos (R$ 365,4 bilhões).
Estimativas da Federação Brasileira de Bancos (Febraban) apontam que o saldo do consignado privado pode triplicar no novo formato, chegando a cerca de R$ 120 bilhões. Isso porque a linha de crédito hoje fica restrita a trabalhadores de grandes empresas. A expectativa do governo é que a modalidade reformulada beneficie funcionários de pequenas e médias empresas e trabalhadores domésticos.
Ministro Flávio Dino, relator do tema, deve tratar do tema até a próxima sexta-feira
Tribunal recusa suspensão de funcionalidade que permite venda de produtos sem autorização dos restaurantes. Abrasel defende modelo como estímulo à concorrência
Barreirinhas afirma que eventual redução da alíquota de 11,3% calculada pelo TCU exigirá revisão de isenções e benefícios tributários para manter a arrecadação
Em alguns casos, regularização ainda não foi registrada pelo sistema. Em outros, há prazo para contestação. Resultado final dos pedidos para aderir ao sistema em 2027 poderá ser consultado no dia 16