Itaú bate recorde com lucro líquido de R$ 12,6 bi no trimestre e alta anual de 6,2%
4 de novembro, 2026
| Por: Agência O Globo
Salto no crédito e inadimplência abaixo da média do mercado impulsionam o resultado histórico, compensando a estagnação nas receitas com serviços e o ligeiro recuo no retorno sobre o património
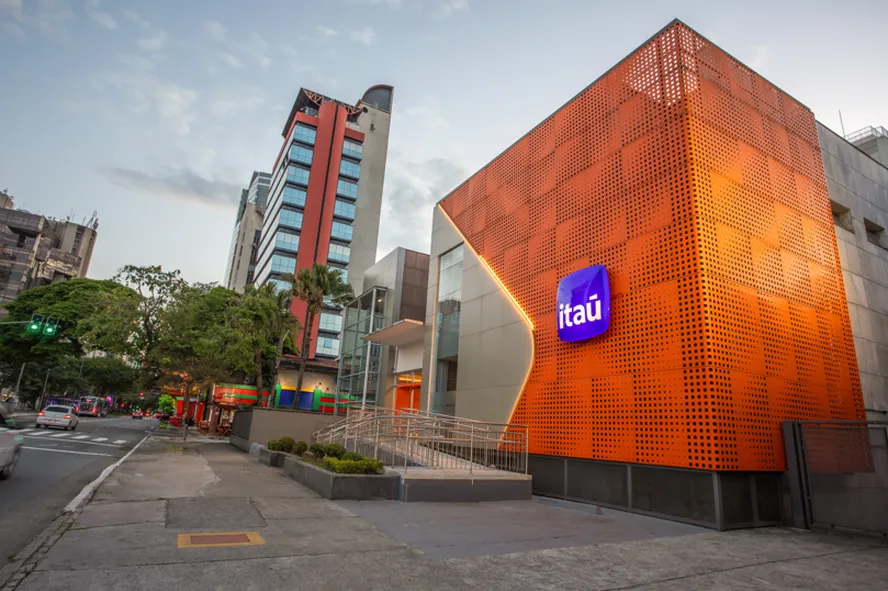
Fachada do Itaú — Foto: Divulgação
Impulsionado pela forte expansão na concessão de empréstimos, o Itaú Unibanco reportou o maior ganho de sua história para um único trimestre. Entre julho e setembro de 2026, o banco reportou um ganho recorrente gerencial de R$ 12,617 bilhões. O montante representa um avanço de 6,7% na comparação com o mesmo período do ano passado e uma alta de 1,7% em relação aos três meses imediatamente anteriores.
O desempenho ocorre em um cenário macroeconômico que ainda exige cautela, marcado por juros que seguem pressionando a capacidade de pagamento das famílias e os custos das empresas. Ainda assim, a solidez do balanço contrapõe o ambiente de restrição, com a priorização de linhas de financiamento atreladas a garantias mais firmes.
— A gente imagina juros num patamar restritivo por um prazo mais prolongado. Tudo isso aliado a uma economia em que as famílias já estão com comprometimento de renda mais alto e as empresas precisando se refinanciar numa taxa de juros mais elevada, claro que desperta preocupações — comentou o presidente executivo do Itaú, Milton Maluhy Filho, sobre o cenário adverso.
Ao avaliar as recentes tensões fiscais, o CEO ressaltou que as reações financeiras buscam apenas previsibilidade, relembrando os primeiros governos do atual presidente.
— O mercado, por definição, não tem partido. Ele olha para propostas concretas. O próprio Lula teve ciclos muito favoráveis em mandatos anteriores, em que se beneficiou muito de políticas claras, transparentes — analisou Maluhy, alertando em seguida para os riscos da instabilidade. — O pior que pode acontecer com essa desvalorização do câmbio é um aumento da inflação. O mercado já está refazendo suas projeções, falando em inflação próxima a 6% em 2027.
A carteira de crédito total do banco, que engloba também garantias financeiras e títulos privados, alcançou a cifra de R$ 1,544 trilhão ao fim de setembro. Excluindo a variação cambial e o impacto contábil da venda da operação de varejo na Colômbia, o volume de financiamentos registrou uma expansão robusta de 10,9% no intervalo de doze meses e de 2,2% na passagem do segundo para o terceiro trimestre.
O principal motor dessa guinada foi o segmento de pessoas físicas, que movimentou R$ 500,4 bilhões na operação brasileira. A estratégia da instituição ficou evidente na aposta em modalidades de menor risco. O crédito consignado privado, ancorado no desconto direto em folha de pagamento, praticamente dobrou de tamanho, disparando 93,7% no comparativo anual. O segmento imobiliário, no qual o banco já detém forte fatia de mercado, também encorpou o volume de concessões com uma alta trimestral de 4,4%.
— A consistência dos nossos resultados reflete uma estratégia de longo prazo, sustentada pela disciplina na gestão, pela concessão responsável de crédito e pela qualidade da nossa carteira. Seguimos crescendo com rentabilidade, ao mesmo tempo em que mantemos investimentos sólidos e contínuos em tecnologia e inteligência artificial — afirmou o CEO.
Inadimplência descolada da concorrência
A calibragem do risco tem permitido ao Itaú blindar seus ativos contra os solavancos da economia. O índice consolidado de calotes, medido por atrasos superiores a 90 dias, encerrou o mês de setembro em 2,0%, sinalizando estabilidade em relação aos trimestres anteriores.
O banco realizou a venda de algumas carteiras ativas de crédito no período, mas ressaltou que, mesmo sem essa operação, a inadimplência teria sofrido um impacto apenas marginal, com acréscimo de 0,02 ponto percentual na pessoa física e 0,05 ponto nas pequenas e médias empresas.
O descolamento da instituição em relação à média do sistema financeiro continua sendo um dos diferenciais do balanço. Nos atrasos superiores a 15 dias, a inadimplência das famílias clientes do Itaú marcou 6,7% no fechamento do trimestre, o que representa praticamente a metade dos 13,1% registrados pelo restante do mercado.
Essa dinâmica se repete de forma idêntica no universo corporativo. As empresas financiadas pela instituição registraram um índice de atrasos de apenas 2,9%, ante os 5,8% observados na concorrência. — Não somos imunes, naturalmente, temos uma carteira de R$ 1,5 trilhão, R$ 1,3 trilhão no Brasil, mas um portfólio bem posicionado nos clientes mais resilientes — avaliou o executivo.
Rentabilidade e serviços estagnados
Impulsionada pelo avanço consistente nos volumes de empréstimos, a margem financeira gerencial do Itaú somou R$ 34,611 bilhões, contabilizando uma alta trimestral de 3,4% e um avanço anual de 7,8%. Em paralelo, acompanhando a evolução da carteira, a despesa de perda esperada com inadimplência (PDD) totalizou R$ 10,720 bilhões no período, crescendo 9,6% em doze meses.
Para compensar um cenário com potenciais gargalos no crescimento das receitas, a diretoria tem apertado o controle de gastos. — O exercício que só depende da gente fica do lado do custo. Naturalmente, se o cenário se mostra menos propício ao crescimento acelerado, o que a gente tem que procurar fazer é buscar a eficiência através do custo e ser cada vez mais eficiente — explicou o presidente sobre a gestão interna de despesas.
Apesar dos ganhos absolutos recordes, indicadores de rentabilidade relativa e de receitas acessórias mostraram acomodação. O Retorno sobre o Patrimônio Líquido (ROE) da companhia — principal termômetro de eficiência na alocação de capital do setor — recuou para a faixa de 23,6%, embora ainda permaneça em patamares elevados e de liderança para a indústria bancária.
Simultaneamente, a linha que consolida as receitas com prestação de serviços e operações de seguros apresentou estagnação. O montante totalizou R$ 14,1 bilhões no trimestre, mantendo-se estável tanto na comparação com o trimestre imediatamente anterior (queda de 0,2%) quanto em relação ao mesmo período do ano passado (alta de 0,2%).
Olhando para o fechamento de 2026, a direção do Itaú optou pela prudência e decidiu manter intactas praticamente todas as suas projeções oficiais (o chamado “guidance”) estipuladas para a operação de crédito, despesas e margens. Como a carteira expandida vem operando acima da meta estipulada, a preservação dessas estimativas sugere que o banco aguarda uma acomodação e uma natural desaceleração na demanda por financiamentos nos últimos meses do ano.
A única rota expressivamente recalibrada pela instituição ocorreu na gestão de suas obrigações fiscais. O banco reduziu a sua estimativa de alíquota efetiva de imposto de renda e contribuição social para 2026. A previsão, que antes estava posicionada em um intervalo entre 29,5% e 32,5%, foi encurtada para uma nova faixa estimada entre 28% e 29%. Na prática, uma carga tributária menor abre caminho para aliviar o peso sobre o balanço e impulsionar ainda mais o resultado líquido da instituição no encerramento do exercício.