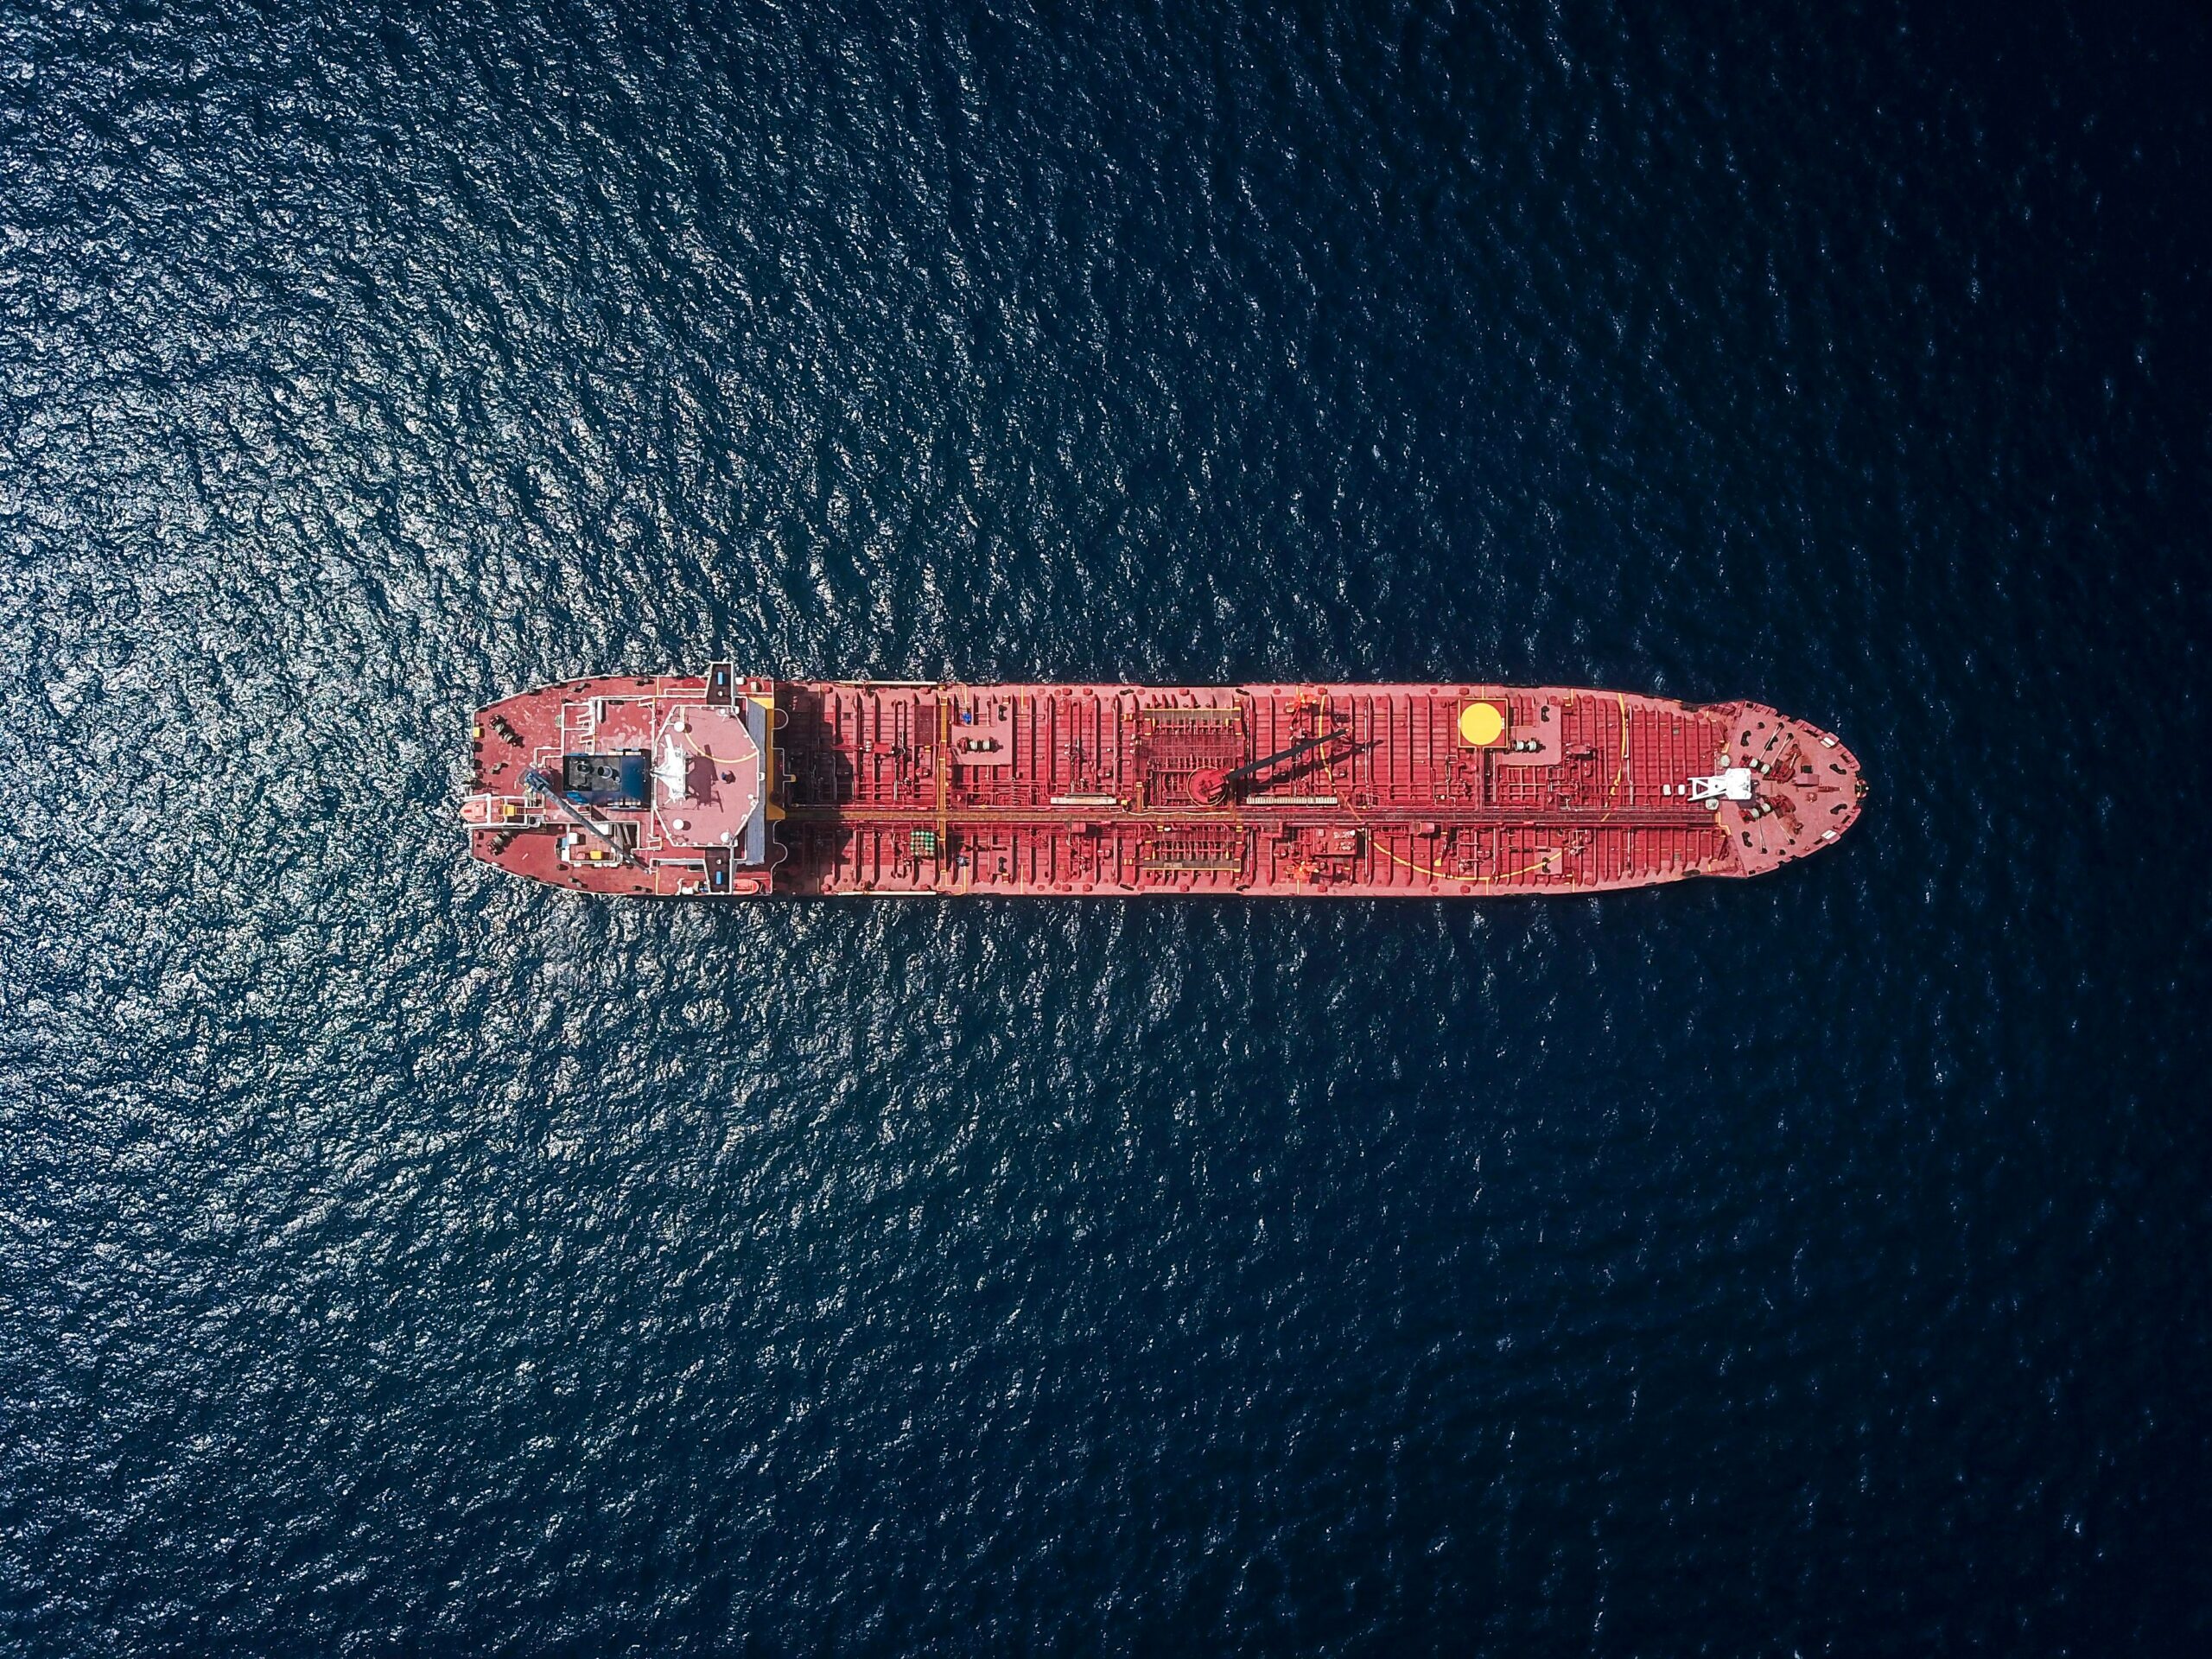
Petrobras anuncia 3ª descoberta de petróleo em poço na Foz do Amazonas
Poço Morpho fica no bloco FZA-M-59, na costa do Estado do Amapá
Endividamento já representa mais da metade da renda anual das famílias, patamar inédito. Mesmo com emprego em expansão, acesso a crédito avançou em ritmo mais rápido do que a renda, dizem analistas
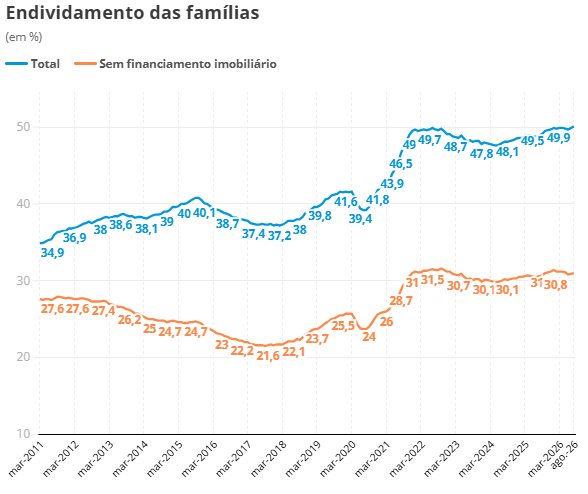
O endividamento das famílias brasileiras com o sistema financeiro aumentou 0,2 ponto percentual e chegou a 50,1% da renda anual em agosto, segundo relatório do Banco Central (BC) divulgado ontem. É o maior nível registrado na série histórica do BC, no dado que inclui financiamento imobiliário.
Isso significa que mais da metade de tudo o que as famílias ganham ao longo de um ano já corresponde a dívidas, como financiamentos, empréstimos pessoais, crédito consignado e uso do cartão de crédito. O cálculo inclui todas as obrigações das famílias junto aos bancos e faz parte da pesquisa Estatísticas Monetárias e de Crédito, do BC. Sem incluir financiamento imobiliário, o endividamento é de 31% da renda.
O BC também informou que a inadimplência (atraso superior a 90 dias no pagamento de qualquer parcela) das pessoas atingiu 8,1% em agosto, renovando recorde.
Com o avanço do endividamento, o comprometimento das famílias com o pagamento de dívidas continuou subindo em agosto e alcançou um novo recorde da série histórica iniciada em março de 2011. O indicador que mede o percentual do orçamento mensal que é usado para pagar as parcelas das dívidas subiu de 28,8% para 29%.
O endividamento das famílias tem sido um dos principais desafios econômicos do terceiro mandato de Lula e deve continuar no centro das preocupações do próximo governo.
Apesar dos programas de renegociação de dívidas lançados pela atual gestão, o comprometimento da renda dos brasileiros com empréstimos e financiamentos voltou a crescer.
O nível de endividamento das famílias chegou a cair no início do terceiro governo, até dezembro de 2023, primeiro ano do mandato, quando ficou em 47,7%. Naquele ano, o governo lançou em julho o Desenrola, programa para renegociação de dívidas, que vigorou até maio do ano seguinte.
Mas o endividamento voltou a subir em meio ao novo ciclo de aperto monetário. A alta da taxa básica de juros, a Selic — iniciada em setembro de 2024 — encareceu o crédito e pressiona o orçamento. A Selic chegou a 15% ao ano no ponto mais alto da série, e atualmente está em 13,75%.
Em meio ao aperto no bolso das famílias, em maio deste ano o governo lançou uma nova versão do Desenrola, com descontos de até 90% para renegociação de dívidas de famílias com renda de até cinco salários mínimos. A iniciativa se encerrou no fim de agosto, com mais de R$ 22,4 bilhões em dívidas renegociadas.
Em setembro, o governo anunciou uma terceira etapa do programa, que prevê a compra de dívidas antigas pela União para facilitar a renegociação com os consumidores. A expectativa é alcançar até 15 milhões de pessoas, com o início dos novos acordos previsto para fevereiro de 2027.
Para especialistas, o endividamento recorde é resultado de um período em que o crédito cresce mais do que a renda das famílias. A pesquisadora associada do FGV Ibre e analista da BRCG Consultoria Katherine Hennings lembra que um conjunto de medidas do governo — como o reajuste do Bolsa Família, o avanço de programas como o Minha Casa, Minha Vida e a isenção do Imposto de Renda para quem ganha até R$ 5 mil — têm ajudado a turbinar o consumo. Com mais acesso ao crédito, diz a analista, as famílias passaram a consumir ainda mais.
A consequência desse endividamento, porém, é que uma fatia cada vez maior da renda é destinada ao pagamento de dívidas, muitas delas de curto prazo e sem garantia, o que pressiona o orçamento mesmo antes de entrarem na conta despesas básicas como luz, água e alimentação. Isso mesmo num cenário de taxa de desemprego nas mínimas históricas.
— Se a economia desacelerar, se as pessoas perderem o emprego ou não tiverem aumento de salário, vai ser mais difícil desalavancar e essas famílias continuarem consumindo. As pessoas ainda não mudaram o comportamento — observa.
Katherine observa que a queda da Selic ainda não chegou no orçamento familiar. Segundo o BC, a taxa média do crédito livre para pessoas físicas foi a 62,4% ao ano em agosto, alta de 0,6 ponto percentual no mês e de 3,7 pontos em 12 meses.
— Os bancos estão cautelosos, até porque a inadimplência subiu muito e há ainda uma imprevisibilidade (sobre as políticas econômicas a serem adotadas) após o resultado das eleições e a insegurança sobre política fiscal — observa. — O crédito está desacelerando, mas é como se o navio continuasse indo para frente. Você não tem uma grande mudança de rota.
A perspectiva de que o Desenrola 3.0 possa reduzir a inadimplência e o endividamento também levanta dúvidas na visão de Katherine, já que não está claro como o programa será operacionalizado e quais modalidades de dívida serão cobertas.
A nova versão do programa deve permitir que empresas que detêm carteiras de dívidas as vendam com desconto para a União, o que faz o consumidor deixar de dever à empresa privada e passar a dever a um banco público.
— Falta uma campanha de esclarecimento sobre as modalidades de crédito e os riscos de endividamento. É difícil isso para o governo, mas ele fez agora com a proibição das bets.
Outra medida que pode ajudar a reduzir os juros e, consequentemente, o custo do crédito está ligada à comunicação do governo. O quarto mandato do presidente Lula precisará dar sinais aos agentes econômicos de que melhorará sua capacidade de pagamento, o que tende a reduzir os juros. Dependendo de quem comandar a política econômica, diz Katherine, o nível de incerteza também cai.
BS20261030030002.1 – https://oglobo.globo.com/economia/noticia/2026/10/30/para-especialistas-o-endividamento-recorde-e-resultado-de-um-periodo-em-que-o-credito-cresce-mais-do-que-a-renda-das-familias.ghtml
Poço Morpho fica no bloco FZA-M-59, na costa do Estado do Amapá
O teto anual subiu de R$ 28,625 bilhões para R$ 30,625 bilhões
Economista-chefe do BTG Pactual avalia que cenário econômico 'não está tão ruim', mas demanda ajuste, emesmo um compromisso com o fortalecimento do atual arcabouço fiscal seria positivo
Circulam nas redes sociais informações falsas sobre o valor do repasse e mensagens que prometem a liberação de recursos ou abertura de inscrições. Programa ainda está em fase de estruturação, diz Ministério do Empreendedorismo