


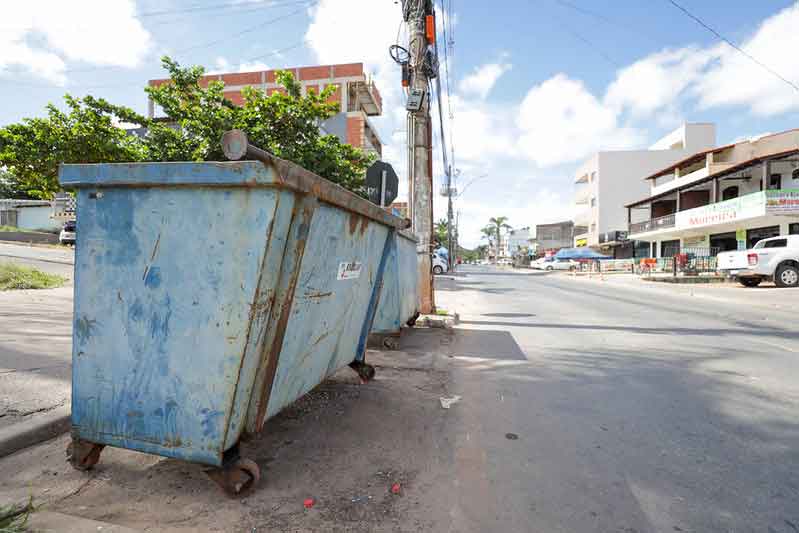
Conheça as regras para a instalação de caçambas e contêineres nas ruas do DF
Equipamentos para resíduos da construção civil e lixo comum têm exigências distintas de localização, identificação e prazo de permanência

Empréstimo, financiamento e crédito são termos relacionados ao fornecimento de recursos financeiros para sua empresa. Fique por dentro com o Sebrae!
Foto: Divulgação/ Sebrae-DF
Fique por dentro da melhor opção para sua empresa e confira quais as principais exigências para você ter acesso a recursos financeiros.
Empréstimo, financiamento e crédito são termos relacionados ao fornecimento de recursos financeiros para sua empresa, mas cada um deles tem características distintas. Vamos entender as diferenças entre eles, a seguir:
Os empréstimos oferecem aos empreendedores uma injeção de capital para diversas finalidades, desde expansão até gestão de fluxo de caixa.
Com planos de pagamento flexíveis, os empréstimos proporcionam recursos necessários com a vantagem de taxas de juros competitivas.
Essenciais para momentos de investimento ou para superar desafios financeiros temporários, os empréstimos podem ser adaptados para atender às necessidades específicas do empreendimento.
No cenário empresarial, o financiamento desempenha um papel crucial na aquisição de ativos de longo prazo, como equipamentos de produção, instalações ou frotas de veículos.
Oferecendo flexibilidade de pagamento, o financiamento permite que empresários expandam suas operações sem comprometer significativamente o capital disponível.
Empreendedores visionários podem aproveitar o financiamento para alavancar seu crescimento, mantendo uma posição financeira saudável.
O crédito é uma boa ferramenta para empresários que buscam flexibilidade financeira imediata.
Cartões de crédito empresariais e linhas de crédito oferecem acesso rápido a recursos, permitindo a gestão eficiente de despesas operacionais ou oportunidades de curto prazo.
Ao utilizar estrategicamente o crédito, empresários podem manter a agilidade financeira necessária para responder rapidamente às demandas do mercado.
De forma prática, enquanto empréstimo e financiamento estão mais vinculados à obtenção de recursos para propósitos específicos, o crédito oferece uma forma mais ampla de acesso a recursos financeiros, muitas vezes associado a um limite pré-aprovado.
Cada modalidade implica a responsabilidade de devolução do valor, diferindo em suas finalidades e modalidades de utilização. Essa compreensão pode auxiliar na tomada de decisões financeiras mais informadas.
Hoje, o empresário tem à sua disposição inúmeras opções de obtenção de recursos financeiros. Frente a tanta oferta, podem surgir dúvidas sobre como buscar uma linha de crédito, quais são os riscos envolvidos, quais as vantagens e muitas outras questões.
PRONAMPE: linha de crédito para pequenas empresas com taxas menores e prazos maiores de pagamento.
FAMPE: pode ser utilizado para operações voltadas para capital de giro, investimentos, exportação, desenvolvimento tecnológico e inovação, com valores até R$700.000,00 (setecentos mil reais).
PROGER: programa de geração de emprego e renda, pertence ao Governo Federal e visa a gerar dinheiro por meio da oferta de linhas de crédito (empréstimos) com recursos do Fundo de Amparo ao Trabalhador (FAT).
BNDES: o Banco Nacional de Desenvolvimento Econômico e Social é direcionado às micro, pequenas e médias empresas, sem exigências de garantias.
Construcard: o Construcard é uma linha de crédito da Caixa Econômica Federal com foco na aquisição dos materiais necessários para construções e reformas.
Conta Garantida: também da Caixa Econômica Federal, esse é um empréstimo para que sua empresa tenha certa uma quantidade financeira em conta para arcar com seus compromissos.
Capital de giro: o capital de giro como linha de crédito auxilia o empreendedor no dia a dia, seja na compra de materiais, no pagamentos de salários e fornecedores ou em outros aspectos.
Antecipação de recebíveis: dentre as particularidades de cada negócio, esse empréstimo é uma antecipação de pagamentos, ou seja, é o adiantamento das vendas feitas.
Crédito com garantia: essa linha de crédito funciona como uma garantia de pagamento oferecida por sua parte, o que pode acarretar juros menores e prazos maiores.
Cheque empresarial: com juros e taxas pré-estabelecidas, o cheque empresarial é pré-aprovado e, consequentemente, possibilita um acesso mais fácil e rápido pelos empreendedores.
Financiamento de veículos: como o próprio nome já diz, essa é uma linha de crédito para empreendedores que optam por adquirir um veículo, mas não têm o valor total disponível em conta.
Financiamento para energia solar: empréstimo exclusivo para obtenção de equipamentos e ferramentas tecnológicas que se utilizem da energia solar para o seu negócio.
Empréstimo em moeda estrangeira: embora esse recurso seja referente à moeda estrangeira, ele pode ser feito para o Real, desde que respeitadas as exigências legais e específicas.
Investimento empresarial: essa linha de crédito pode auxiliar o empreendedor a investir na sua empresa.
Máquinas e equipamentos: financiamento oferecido para aquisição, produção ou modernização das máquinas do seu negócio.
PNMPO: o Programa Nacional de Microcrédito Produtivo Orientado apoia e financia a produção dos empreendedores em seus negócios.
Peer-to-peer: o P2P é uma linha de crédito coletiva na qual empreendedores investem em outros empreendedores e, por isso, conseguem parcelas mais flexíveis.
Cooperativas de crédito: essa linha de crédito se difere um pouco das anteriores por englobar empréstimos, financiamentos e outras opções similares.
O Crédito Orientado e Assistido é o serviço Sebrae que ajuda você na decisão consciente para a obtenção do crédito e, após conquistar o recurso financeiro, acompanha a sua empresa durante a vigência da operação para que você mantenha a saúde financeira do negócio e as parcelas em dia.
O primeiro passo para buscar um financiamento é a identificação real da necessidade de recursos para avanços na empresa. Entre as principais demandas, destacam-se melhorias na estrutura, compra de maquinários e de matéria-prima.
Constatada a necessidade, faça uma pesquisa detalhada sobre a modalidade mais indicada para seu negócio. Analise qual a melhor instituição financeira para atender suas necessidades, observando quesitos como juros, prazo de carência, tarifas e limites de crédito.
É importante verificar se a empresa atende às exigências do financiamento, a exemplo da documentação necessária, certidões e comprovantes.
Outro passo crucial é a elaboração de um Plano de Negócios, a fim de estabelecer critérios bem definidos para o uso dos recursos, levando em conta o retorno esperado e o planejamento para cumprimento dos prazos de pagamento.
Realizadas essas etapas, é só organizar a documentação necessária e solicitar o financiamento para sua empresa.
Leve em conta se a empresa está preparada para o financiamento;
Priorize investimentos para aquisição de máquinas e equipamentos;
Gerencie todas as etapas de maneira muito criteriosa, da solicitação ao pagamento do empréstimo;
Dê preferência a instituições financeiras da qual é cliente, buscando benefícios e linhas de crédito mais adequadas para o perfil do seu empreendimento;
Se necessário, procure a ajuda de especialistas ou consultorias para analisar qual o melhor procedimento para solicitar o financiamento.
O microcrédito é a concessão de empréstimos de pequeno valor a microempreendedores formais e informais, normalmente sem acesso ao sistema financeiro tradicional.
É um tipo de crédito no contexto de microfinanças, que abrange o fornecimento de empréstimos e outros serviços financeiros especializados para empresas que buscam financiamento de pequeno valor, geralmente de até R$ 20 mil.
A simplicidade de acesso e o baixo valor de cada operação são características que tornam o microcrédito uma excelente opção de captação de recursos de terceiros pelos microempreendedores individuais.
Microcrédito consciente
Se você se interessou pelo assunto, confira também o e-book completo do Sebrae sobre Gestão Financeira, que traz uma série de instruções para garantir o sucesso dos seus negócios.
Equipamentos para resíduos da construção civil e lixo comum têm exigências distintas de localização, identificação e prazo de permanência

Opções de atendimento para registros, informações e apoio à população idosa estão disponíveis em unidades do DF

Oportunidades estão em diversas regiões administrativas; pessoas interessadas devem cadastrar o currículo em aplicativo ou ir a uma agência, das 8h às 17h, durante a semana

Pacientes devem consultar oftalmologista uma vez por ano